Woda przeciekająca do mieszkania piętro niżej, uszkodzony sufit i mokra zabudowa to sytuacja, w której łatwo od razu zacząć rozstrzygać, kto zapłaci za naprawę. Lepiej jednak najpierw ograniczyć skutki zdarzenia, udokumentować jego przebieg i sprawdzić zakres własnej polisy. Ubezpieczenie odpowiedzialności cywilnej w życiu prywatnym może mieć znaczenie, ale sama obecność polisy mieszkaniowej nie daje automatycznej odpowiedzi. Kluczowe są postanowienia OWU, wybrany zakres, osoby objęte ochroną, suma gwarancyjna oraz wyłączenia. Każda szkoda wymaga indywidualnej oceny na podstawie okoliczności i dokumentów. Poniżej wyjaśniamy, co sprawdzić w polisie LINK4 i jak przygotować informacje do zgłoszenia, nie przesądzając winy, odpowiedzialności ani wysokości ewentualnego świadczenia.
Typowa szkoda w mieszkaniu
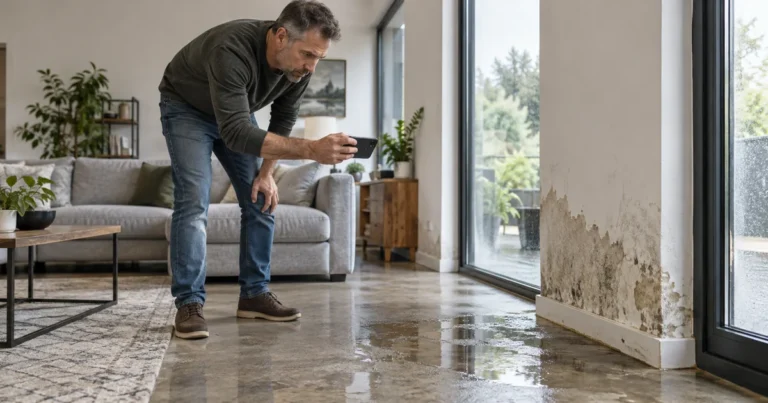
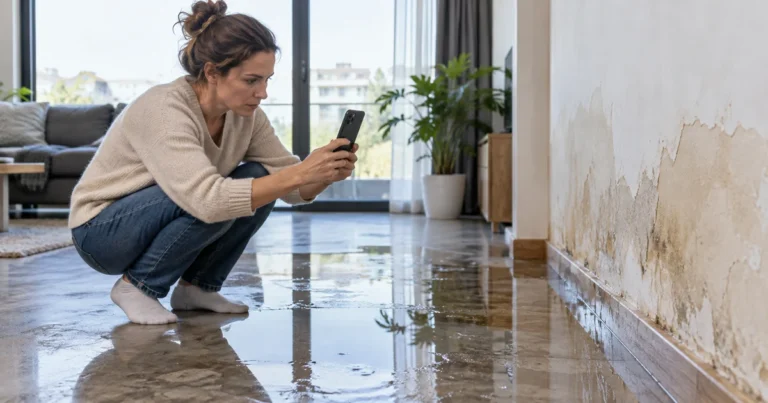
Wyobraź sobie, że podczas nieobecności mieszkańców pęka wężyk doprowadzający wodę do WC. Woda rozlewa się po łazience i przenika przez strop. Sąsiad z niższego piętra zauważa zacieki na suficie oraz uszkodzenie wykończenia. To realistyczny przykład, który pojawia się również w OWU LINK4 DOM z grudnia 2025 roku.
Nie oznacza to jednak, że każdy przeciek zostanie rozpatrzony tak samo. Trzeba ustalić źródło zdarzenia, moment jego wystąpienia, zakres uszkodzeń oraz to, czy właściwa ochrona obowiązywała w tym czasie.
Opis zdarzenia nie jest decyzją o odpowiedzialności.
Nie należy więc obiecywać sąsiadowi wypłaty z polisy ani samodzielnie określać kwoty świadczenia.
W pierwszej kolejności należy bezpiecznie ograniczyć dalsze szkody, a następnie zachować informacje o stanie obu lokali. Warto równolegle sprawdzić, czy umowa obejmuje odpowiedzialność cywilną w życiu prywatnym. Samo ubezpieczenie murów lub wyposażenia dotyczy innego interesu niż roszczenie osoby trzeciej. W osobnym poradniku wyjaśniamy, jak wybrać zakres ubezpieczenia mieszkania LINK4.
Zakres OC w życiu prywatnym
OWU LINK4 DOM przewidują możliwość ubezpieczenia odpowiedzialności cywilnej ubezpieczonego, domowników oraz osób, za których czyny ponosi on odpowiedzialność z mocy prawa. Obejmuje to szkody związane z posiadaniem lub użytkowaniem wskazanych nieruchomości albo z czynnościami życia prywatnego. Zakres ubezpieczenia obejmuje szkody osobowe i rzeczowe wyrządzone osobom trzecim, będące następstwem zdarzenia w okresie ochrony, za które ubezpieczony odpowiada zgodnie z właściwymi zasadami prawa.
OWU odrębnie odnoszą się do szkód spowodowanych pęknięciem, oderwaniem lub odłączeniem części instalacji wodno-kanalizacyjnej znajdującej się w należącym do ubezpieczonego domu lub mieszkaniu. Warunkiem opisanym w tym postanowieniu jest między innymi wystąpienie zdarzenia w okresie ochrony. Dlatego przy analizie należy sprawdzić datę zdarzenia i okres obowiązywania umowy, a także źródło wycieku oraz miejsce, w którym znajduje się uszkodzony element instalacji.
Nie należy mylić szkody w mieniu sąsiada ze szkodą we własnym wyposażeniu. Pierwsza może być analizowana w ramach OC w życiu prywatnym, druga według zakresu ochrony własnego mienia. Informacje o samym rozwiązaniu produktowym znajdziesz na stronie OC mieszkaniowego LINK4. Jeżeli sprawdzasz również ochronę własnego lokalu, zobacz osobno ubezpieczenie mieszkania od wszystkich ryzyk LINK4. Te zakresy pełnią różne funkcje i nie powinny być traktowane zamiennie.
Osoby objęte ochroną i wyłączenia
Przed zgłoszeniem warto ustalić, kto faktycznie korzystał z mieszkania i kogo wskazuje umowa. OWU LINK4 DOM z grudnia 2025 roku wskazują, że ochrona może dotyczyć ubezpieczonego, domowników oraz osób, za których czyny ponosi on odpowiedzialność z mocy prawa. Należy porównać stan faktyczny z definicjami w OWU i z zapisami własnej polisy, zamiast zakładać, że każda osoba mieszkająca pod danym adresem jest objęta ochroną.
Szczególnej uwagi wymaga najem. OWU wskazują, że odpowiedzialność cywilna najemcy może zostać objęta ochroną jako rozszerzenie dotyczące używania nieruchomości wskazanej w polisie. Najemca powinien zatem sprawdzić, czy rozszerzenie OC Najemcy rzeczywiście widnieje w jego umowie. Sam adres zamieszkania lub fakt opłacania polisy nie zastępuje takiej weryfikacji.
Znaczenie ma również to, kim jest poszkodowany. W przywołanych OWU znajduje się wyłączenie szkód wyrządzonych osobie bliskiej przez ubezpieczonego, domownika albo najemcę, niezależnie od tego, czy ta osoba mieszka w tym samym lokalu. Definicję osoby bliskiej należy odczytać z właściwej wersji OWU. Nie wystarczy potoczne rozumienie pokrewieństwa lub relacji.
To jedno z wyłączeń przewidzianych w OWU, a nie ich pełna lista. Przed wyciągnięciem wniosków należy przeczytać cały katalog wyłączeń mających zastosowanie do polisy. Trzeba też sprawdzić definicje użytych pojęć i postanowienia odnoszące się do obowiązków po zdarzeniu. Jeżeli potrzebujesz wsparcia w zrozumieniu dokumentów lub sporu, osobnym zakresem jest ubezpieczenie pomocy prawnej LINK4. Jego obecność nie przesądza jednak wyniku zgłoszenia szkody z OC.
Suma gwarancyjna i zapisy polisy
W OWU suma gwarancyjna jest określona jako maksymalna kwota odpowiedzialności za szkodę. Dotyczy ona łącznie szkód osobowych i rzeczowych oraz odnosi się do jednego i wszystkich zdarzeń w okresie ubezpieczenia. Wysokość sumy gwarancyjnej jest wskazana w indywidualnej polisie, dlatego nie można podać jednej uniwersalnej kwoty właściwej dla każdego czytelnika.
Sprawdź dokument polisy, a nie tylko ogólny opis produktu. Ważne jest, czy wskazana suma dotyczy jednego i wszystkich zdarzeń w danym okresie, jaki zakres został wybrany oraz czy w umowie zapisano potrzebne rozszerzenia. Bez dokumentów konkretnej umowy nie należy formułować wniosków o kwocie dostępnej w danej sprawie.
Przegląd polisy warto przeprowadzić według krótkiej listy:
Nie zastępuje to analizy prowadzonej przez LINK4. Pozwala natomiast wychwycić, jakich zapisów szukać i jakie dokumenty przygotować. Usługi interwencyjne dotyczące awarii domowych opisuje odrębnie assistance domowy LINK4; nie należy utożsamiać ich z oceną roszczenia sąsiada w ramach OC.
Działanie po szkodzie i dokumentacja
Najpierw podejmij dostępne i bezpieczne działania, które ograniczą rozmiar szkody. Może to oznaczać zatrzymanie dopływu wody albo zabezpieczenie mokrego miejsca przed dalszym niszczeniem. OWU nakładają obowiązek użycia dostępnych środków w celu zmniejszenia szkody i niedopuszczenia do jej zwiększenia. Najważniejsze jest ograniczenie dalszych skutków zdarzenia, bez narażania ludzi i bez niszczenia potrzebnych dowodów.
Następnie powiadom LINK4 i postępuj zgodnie z otrzymanymi dyspozycjami. Zgodnie z OWU zgłoszenie powinno nastąpić najszybciej jak to możliwe, nie później niż w ciągu 7 dni od dnia, w którym dowiesz się o szkodzie. Jeżeli poszkodowany skieruje do Ciebie roszczenie, OWU wskazują osobny obowiązek: powiadomienie LINK4 w ciągu 3 dni roboczych od uzyskania informacji o tym roszczeniu.
Do zgłoszenia przygotuj praktyczny pakiet informacji:
Ten pakiet nie stanowi zamkniętego katalogu dokumentów wymaganych w każdej sprawie. Zgodnie z OWU, po przyjęciu zgłoszenia LINK4 informuje zgłaszającego, jakich dokumentów będzie potrzebować. LINK4 może również uzgodnić oględziny i w procesie likwidacji ustala okoliczności zdarzenia, zasadność odszkodowania oraz jego wysokość. Zachowaj więc oryginały dokumentów i odpowiadaj na prośby dotyczące uzupełnienia materiału.
Jeśli dopiero wybierasz ochronę domu lub mieszkania, skorzystaj z naszego formularza zakupu ubezpieczenia online:
FAQ
Czy polisa mieszkaniowa LINK4 automatycznie pokryje szkodę u sąsiada?
Nie. Należy sprawdzić, czy umowa obejmuje OC w życiu prywatnym, czy zdarzenie miało miejsce w okresie ochrony, kto był objęty ubezpieczeniem oraz jakie wyłączenia mają zastosowanie. Odpowiedzialność i wysokość ewentualnego świadczenia są oceniane na podstawie okoliczności oraz dostępnych dokumentów.
Czy pęknięty wężyk i zalanie mieszkania poniżej mieszczą się w opisie OWU?
OWU LINK4 DOM z grudnia 2025 roku podają przykład zalania mieszkania sąsiada po pęknięciu wężyka doprowadzającego wodę do WC. Jest to przykład objaśniający postanowienie, a nie gwarancja wyniku dowolnej sprawy. Należy zweryfikować własną polisę, właściwą wersję OWU oraz faktyczne źródło szkody.
Czy najemca jest objęty ochroną?
OWU opisują odpowiedzialność cywilną najemcy jako rozszerzenie dotyczące użytkowania domu lub mieszkania wskazanego w polisie. Należy zweryfikować, czy takie rozszerzenie zostało wybrane i uwzględnione w konkretnej umowie.
Jakie zdjęcia warto zrobić po zalaniu?
Warto udokumentować źródło zdarzenia, widoczne ślady wody oraz uszkodzenia w obu lokalach, o ile można to zrobić bezpiecznie. Zdjęcia są praktycznym dowodem, który może pomóc odtworzyć okoliczności i rozmiar szkody. Szczegółową listę potrzebnych dokumentów LINK4 przekazuje po przyjęciu zgłoszenia.
Czy trzeba od razu uzgodnić z sąsiadem kwotę naprawy?
Nie należy na własną rękę przesądzać odpowiedzialności LINK4 ani obiecywać określonej wypłaty. Lepiej zebrać szczegółowy opis zdarzenia, dokumentację uszkodzeń oraz otrzymane roszczenie, a następnie przekazać je zgodnie z obowiązującą procedurą zgłoszenia.
Gdzie sprawdzić zakres OC mieszkaniowego?
Zacznij od własnej polisy i właściwej dla niej wersji OWU. Pomocniczo możesz zapoznać się ze stroną opisującą OC mieszkaniowe LINK4, pamiętając, że publiczny opis nie zastępuje postanowień Twojej umowy.